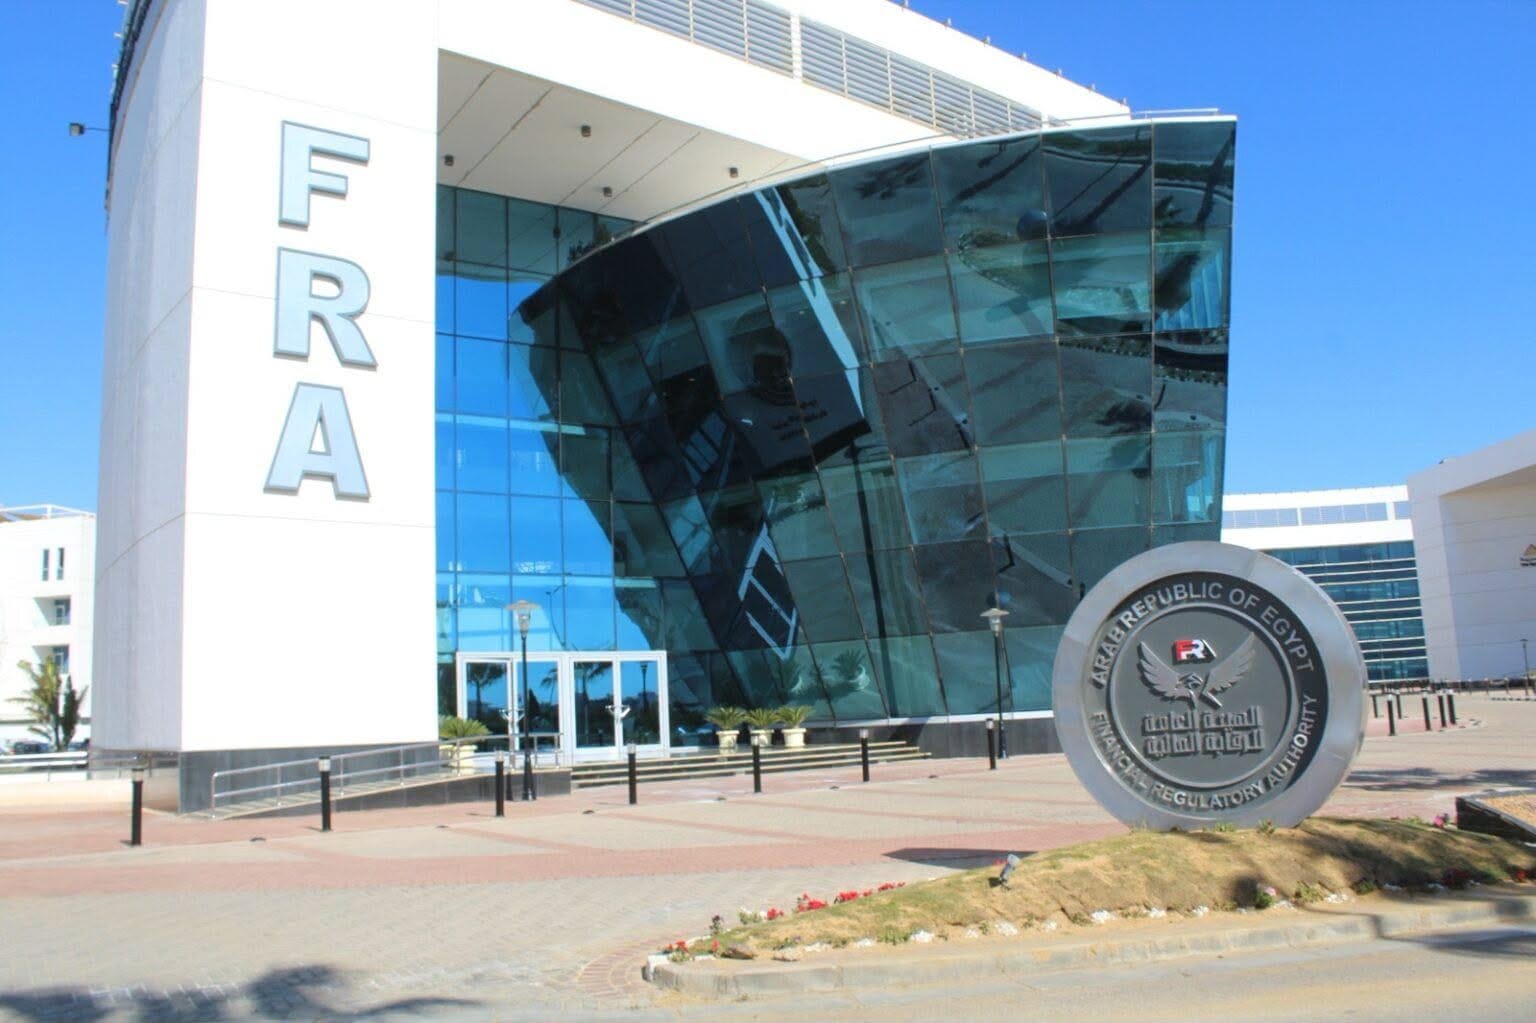
أصدرت الهيئة العامة للرقابة المالية أول دليل شامل للقواعد والضوابط المنظمة لنشاط شركات التمويل الاستهلاكي، في خطوة تستهدف توحيد المرجعية الرقابية للنشاط، وتيسير التزام الشركات بالمتطلبات التشريعية والتنظيمية، وتعزيز حماية حقوق المتعاملين واستقرار سوق التمويل غير المصرفي.
ويأتي إصدار الدليل في ضوء التطور المتواصل الذي يشهده نشاط التمويل الاستهلاكي، وزيادة عدد المؤسسات العاملة به، وتنوع المنتجات ووسائل تقديم التمويل، إلى جانب تعدد القرارات والتعليمات والكتب الدورية والقواعد الرقابية التي صدرت لتنظيم النشاط خلال السنوات الماضية.
أول دليل متكامل لقواعد التمويل الاستهلاكي
ويجمع الدليل مختلف تفاصيل الإطار التنظيمي لنشاط التمويل الاستهلاكي في مرجع واحد ومتكامل، بما يتيح للشركات القائمة والجديدة سهولة التعرف على المتطلبات الرقابية وتحديد التزاماتها، بدءًا من إجراءات التأسيس والترخيص وحتى ممارسة النشاط وإدارة التمويلات.
ويستند الدليل إلى أحكام قانون تنظيم نشاط التمويل الاستهلاكي رقم 18 لسنة 2020، وما صدر تنفيذًا له من قرارات مجلس إدارة الهيئة ورئيس الهيئة والكتب الدورية حتى تاريخه.
ويغطي الدليل مختلف مراحل عمل شركات التمويل الاستهلاكي، بما يشمل متطلبات التأسيس والترخيص ورأس المال وهيكل المساهمين، وقواعد الحوكمة وتشكيل مجالس الإدارة واللجان المنبثقة عنها، والوظائف الرئيسية ونظم الرقابة الداخلية.
كما يتضمن القواعد الأساسية لممارسة النشاط، ومعايير الملاءة المالية، وإعداد القوائم المالية، ونماذج عقود التمويل، وإجراءات قيد الفروع.
ضوابط جديدة لحماية عملاء التمويل الاستهلاكي
وأفرد الدليل مساحة مهمة للضوابط المتعلقة بالتسويق والإعلان والإفصاح للعملاء، حيث ألزم الشركات بتقديم المعلومات المتعلقة بالتمويل بصورة واضحة ودقيقة، مع إتاحة جداول السداد وبيانات التكاليف والمصروفات والمزايا والمخاطر المرتبطة بالتمويل.
كما نظم الدليل الضمانات التي يمكن تقديمها من جانب العملاء، مع التأكيد على حظر الحصول على أوراق موقعة على بياض أو إيصالات أمانة كضمان للتمويل.
وتستهدف هذه الضوابط تعزيز الشفافية في العلاقة بين شركات التمويل والعملاء، وتمكين المتعامل من التعرف بصورة واضحة على الالتزامات والتكاليف المرتبطة بالتمويل قبل اتخاذ قراره.
قواعد لمكافحة غسل الأموال وتعزيز الاستعلام الائتماني
ويتضمن الدليل كذلك المتطلبات الخاصة بـمكافحة غسل الأموال وتمويل الإرهاب، وإجراءات العناية الواجبة للتعرف على العملاء، وآليات الإبلاغ عن العمليات المشتبه فيها، وحفظ السجلات والمستندات.
كما يتناول قواعد الإقرار عن العملاء لدى شركات الاستعلام الائتماني، بما يدعم تكامل المعلومات الائتمانية، ويسهم في رفع كفاءة قرارات منح التمويل وإدارة المخاطر الائتمانية.
تقييم الجدارة الائتمانية قبل منح التمويل
وفيما يتعلق بمنح التمويلات، يحدد الدليل مجموعة من القواعد المنظمة لعمليات تقييم الجدارة الائتمانية للعملاء، ومراجعة التمويلات القائمة، ومتابعة العملاء غير المنتظمين، والتأكد من استخدام التمويل في الغرض المخصص له.
كما يتضمن اعتماد نظم للتقييم الرقمي للجدارة الائتمانية تستند إلى عوامل مرتبطة بقدرة العميل على السداد ووضعه المالي، بما يدعم اتخاذ قرارات أكثر دقة بشأن منح التمويل وإدارة المخاطر.
«بازل 3» والملاءة المالية لشركات التمويل
ويشمل الدليل أيضًا معايير «بازل 3» المتعلقة بالملاءة المالية، ومن بينها معيار كفاية رأس المال والرافعة المالية ونسب السيولة، إلى جانب قواعد تكوين المخصصات ومخاطر التركّز واختبارات التحمل المالي والتقارير الدورية.
وتستهدف هذه المتطلبات تعزيز قدرة شركات التمويل على الوفاء بالتزاماتها، ومواجهة مخاطر الائتمان والتشغيل والسيولة، والحفاظ على سلامة مراكزها المالية.
الأمن السيبراني والتحول الرقمي ضمن شروط استمرار الترخيص
وفي ظل التوسع في الخدمات المالية الرقمية، تضمن الدليل متطلبات خاصة بـالتحول الرقمي والأمن السيبراني، حيث تلتزم الجهات المرخص لها بتوفير البنية التكنولوجية وأنظمة المعلومات اللازمة لممارسة النشاط.
كما تشمل القواعد وضع أطر لحوكمة تكنولوجيا المعلومات وإدارة مخاطرها والأمن السيبراني، إلى جانب إجراء اختبارات اختراق دورية، باعتبار الالتزام بهذه المتطلبات أحد شروط استمرار الترخيص.
تأمين عملاء التمويل حتى سن 65 عامًا
ومن بين القواعد الحديثة التي يتضمنها الدليل، إلزام شركات التمويل الاستهلاكي بتوفير تغطية تأمينية للعملاء حتى سن 65 عامًا الحاصلين على تمويل، وذلك ضد مخاطر الوفاة والعجز الكلي المستديم.
وينص التنظيم على أن يكون مبلغ التأمين مساويًا لرصيد التمويل المستحق على العميل، بما يوفر حماية إضافية للعميل ويدعم سلامة العلاقة التمويلية.
ضوابط لشركات تحصيل المستحقات
وتتضمن القواعد التنظيمية كذلك إنشاء سجل لشركات تحصيل المستحقات في جميع أنشطة التمويل غير المصرفي، وفق ضوابط واضحة تستهدف إحكام الرقابة على السوق وحماية حقوق المتعاملين.
كما تلتزم الشركات والجهات العاملة في أنشطة التمويل غير المصرفي بإخطار العملاء ببيانات شركات التحصيل المتعاقد معها، ووسائل التحقق من هوية المحصلين وطرق التواصل الرسمية.
وتشمل القواعد متابعة الشكاوى المقدمة ضد شركات التحصيل واتخاذ الإجراءات التصحيحية اللازمة بشأنها.
الرقابة المالية: حماية حقوق المتعاملين واستقرار السوق أولوية
وقال الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، إن حماية حقوق المتعاملين واستقرار السوق يمثلان ركيزتين أساسيتين لازدهار نشاط التمويل الاستهلاكي وتعظيم إسهامه في الاقتصاد الوطني.
وأوضح أن مسؤولية الهيئة تشمل التأكد من التزام الجهات الخاضعة للرقابة بالقواعد المنظمة للعلاقة مع العملاء، إلى جانب متابعة سلامة ممارسات منح التمويل وإدارته.
وأكد أن وضوح القواعد وتكاملها يمثلان عنصرين أساسيين لضمان كفاءة الرقابة، مشيرًا إلى أن إتاحة المتطلبات التنظيمية بصورة منظمة تساعد الشركات على تحديد التزاماتها الرقابية، وتدعم أعمال المتابعة والتقييم، وترفع مستوى الاتساق في تطبيق القواعد داخل السوق.
الرقابة تمتد من الإعلان وحتى إدارة التمويل
وأشار رئيس الهيئة إلى أن الرقابة تمتد إلى مختلف مراحل العلاقة بين الشركة والعميل، بدءًا من الإعلان والتسويق والإفصاح عن شروط التمويل وتكاليفه، مرورًا بتقييم الجدارة الائتمانية وإبرام العقود، وصولًا إلى إدارة التمويل ومتابعة الالتزامات وحماية بيانات العملاء.
وشدد على أهمية ضمان إلمام المتعامل بالمعلومات اللازمة لاتخاذ قرار مالي واعٍ، والحد من الممارسات التي قد تؤدي إلى الإضرار بمصالحه أو تحميله التزامات غير واضحة.
وأكد الدكتور إسلام عزام استمرار الهيئة في مواجهة أي اختلالات أو ممارسات من شأنها الإضرار بحقوق المتعاملين أو المساس بسلامة قطاع التمويل غير المصرفي، مع اتخاذ الإجراءات الرقابية والتصحيحية اللازمة تجاه المخالفات وفقًا لأحكام القانون والقرارات المنظمة للنشاط.
«الرقابة المالية»: الدليل أداة عملية للشركات
من جانبها، قالت الدكتورة رحاب طه، مساعد رئيس الهيئة العامة للرقابة المالية لشؤون التمويل، إن إعداد الدليل جاء استجابة للحاجة إلى تبويب القواعد والضوابط المنظمة لنشاط التمويل الاستهلاكي ضمن إطار متكامل يسهل على الشركات تحديد متطلباتها الرقابية وتطبيقها، ويدعم كفاءة أعمال المتابعة والرقابة.
وأوضحت أن الدليل يمثل أداة عملية يمكن للشركات الاستناد إليها في مراجعة أطر العمل والإجراءات الداخلية والتأكد من توافقها مع القواعد والضوابط الصادرة عن الهيئة، فضلًا عن تسهيل تحديد المتطلبات التنظيمية المرتبطة بكل جانب من جوانب النشاط.
وأضافت أن الهيئة تواصل تطوير الإطار التنظيمي للتمويل غير المصرفي بما يتناسب مع تطور نماذج الأعمال والمخاطر المرتبطة بها، مع الحفاظ على الضوابط اللازمة لسلامة الممارسات وحماية حقوق المتعاملين.
تنظيم التمويل الاستهلاكي ومواكبة تطورات السوق
وتؤكد الهيئة العامة للرقابة المالية أن تطوير الأطر التنظيمية والرقابية للتمويل غير المصرفي يمثل مسارًا مستمرًا يرتبط بمواكبة التغيرات والمستجدات في الأسواق والمخاطر المصاحبة لها.
ويستهدف الدليل الجديد توفير مرجعية رقابية موحدة لشركات التمويل الاستهلاكي، ورفع كفاءة الالتزام بالضوابط، وتعزيز الشفافية وحماية العملاء، بما يدعم استقرار القطاع المالي غير المصرفي ويعزز قدرته على الإسهام في الاقتصاد الوطني.
أخبار ذات صلة
 وزير التخطيط: 108 مليارات جنيه استثمارات عامة بقطاع الصحة في خطة 2026/2027 بزيادة 27%
 وزير المالية: تنمية الموارد المحلية بالمحافظات أولوية بالموازنة الجديدة.. وتوجيه جزء منها لمشروعات تنموية داخل كل محافظة
 عمرو أديب يحذر من صعوبات اقتصادية حتى نهاية العام: «اربطوا الأحزمة.. مطبات اقتصادية قادمة»
 «ليه نتحمل أخطاء ملناش ذنب فيها؟».. علياء المهدي تنتقد تكلفة المشروعات وأعباء الاقتراض على المواطنين